Conteúdo
O rali cambial e os riscos de uma "ressaca" no câmbio pós-urnas
Especial Eleições 2026 · Por Alexandre Mathias Nader
O mercado financeiro brasileiro vive dias de intensa atividade e volatilidade às vésperas do segundo turno das Eleições Presidenciais de 2026, marcado pelo TSE para o próximo domingo, 25 de outubro. A forte movimentação nas cotações do dólar e do euro virou um dos temas centrais do debate entre economistas, investidores e gestores de fundos.
A surpreendente dianteira do senador Flávio Bolsonaro (PL) no primeiro turno disparou um rali de forte valorização do real. Mas analistas e operadores começam a lembrar uma das máximas mais conhecidas do mundo dos investimentos: "sobe no boato, cai no fato". Com base nela, ganha força uma tese defendida por analistas independentes: o dólar tem grandes chances de voltar ao patamar de antes do pleito assim que o resultado final for homologado. Isso contraria o viés de queda contínua projetado por grandes bancos estrangeiros.
O impacto do primeiro turno: a surpresa das urnas
Em 4 de outubro de 2026, a apuração oficial contrariou as principais pesquisas de intenção de voto. Flávio Bolsonaro liderou a corrida com 47,03% dos votos válidos (56,1 milhões de votos), à frente do presidente Luiz Inácio Lula da Silva (PT), que foi ao segundo turno com 45,16%.
No pregão seguinte, 5 de outubro, os ativos domésticos reagiram com euforia:
- Dólar em queda livre: a moeda americana caiu 4,12% e fechou a 5,0018 reais, com mínima de 4,95 reais.
- Euro em baixa: a moeda europeia acompanhou o movimento, com queda de 4,45%, a 5,61 reais.
- Bolsa em alta: o Ibovespa saltou 7,70% e tocou a marca histórica de 206.911 pontos.
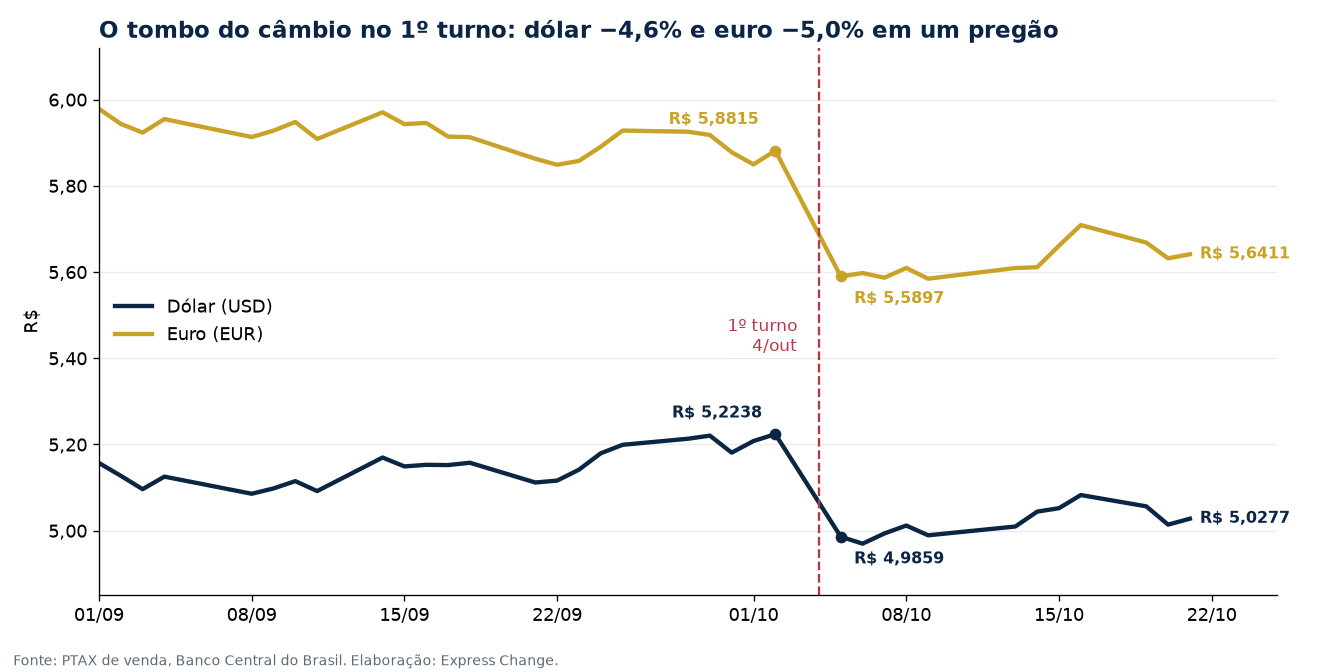
Pela PTAX do Banco Central, que é a média do dia (e não o fechamento), o dólar passou de 5,2238 reais na sexta, 2/10, para 4,9859 reais na segunda, 5/10. O euro foi de 5,8815 reais para 5,5897 reais.
A valorização do real se apoiou na leitura de que a forte bancada de centro-direita eleita para o Legislativo abriria caminho para reformas estruturais profundas. O PL elegeu o recorde de 121 deputados federais e 19 senadores. Além disso, o plano de governo do candidato de oposição prevê um duro ajuste fiscal, com cortes de gastos de 1,5% do PIB.
A anatomia da especulação: antecipação e realização
Para entender por que o câmbio pode fazer o caminho inverso, especialistas apontam para a mecânica das mesas de operação. O mercado de moedas precifica probabilidades futuras. Quando o primeiro turno indicou uma chance de vitória da oposição muito maior do que as pesquisas captavam, os investidores correram para vender dólares e comprar ativos reais, antecipando o cenário econômico de 2027.
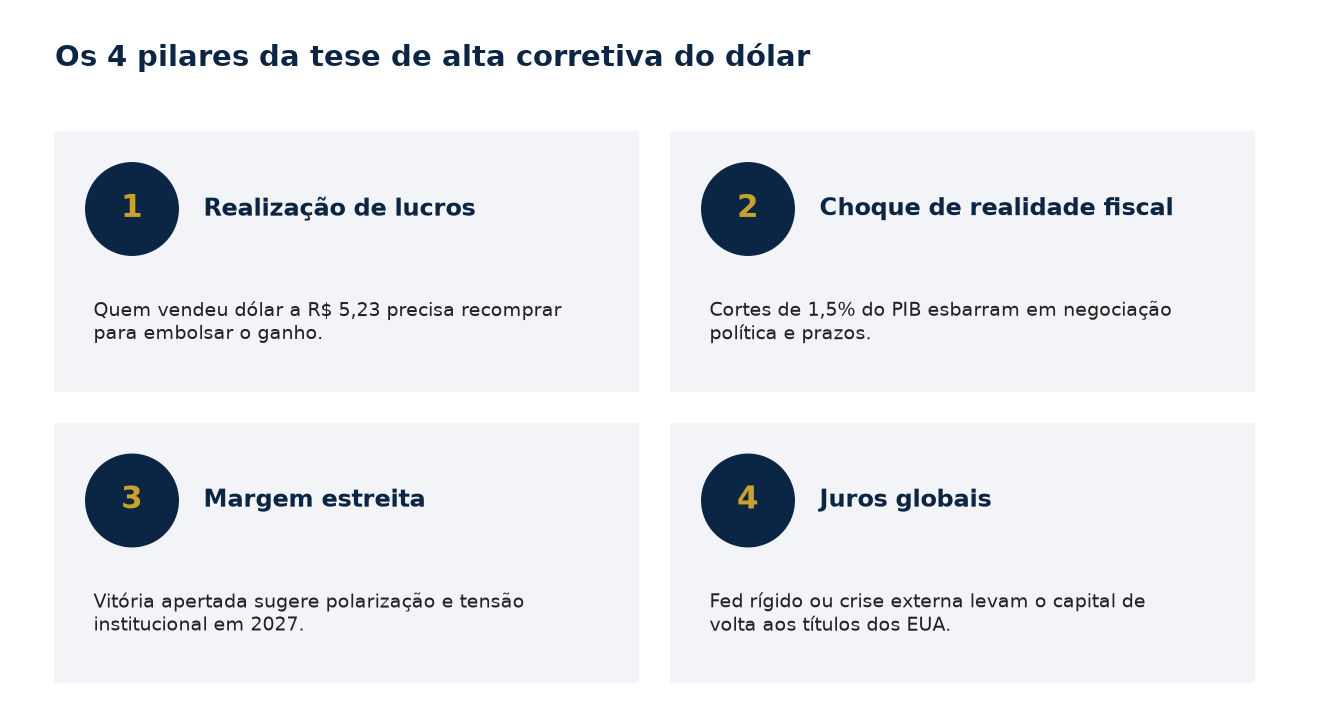
Quando o evento passa do campo das probabilidades para o do fato consumado, porém, diminui o incentivo para manter o risco. É aí que a tese da alta corretiva se apoia em quatro pilares.
1. Realização de lucros depois do fato
Os investidores e fundos que lucraram com a queda do dólar de 5,23 reais para a casa dos 5,00 reais vão precisar, em algum momento, encerrar suas posições para embolsar o ganho. Isso envolve recomprar dólares em grande volume, o que cria uma pressão de demanda que tende a empurrar as cotações de volta aos patamares anteriores.
2. O choque de realidade fiscal
As promessas de campanha estimam cortes de gastos expressivos, mas a execução do orçamento federal de 2027 vai esbarrar em barreiras burocráticas e pressões corporativas próprias da máquina pública. Conforme os primeiros meses do ano mostrarem que as reformas exigem tempo e longas negociações políticas, o prêmio de risco voltará a ser cobrado no câmbio, e a "lua de mel" inicial vai se dissipar.
3. Margem estreita e incerteza política
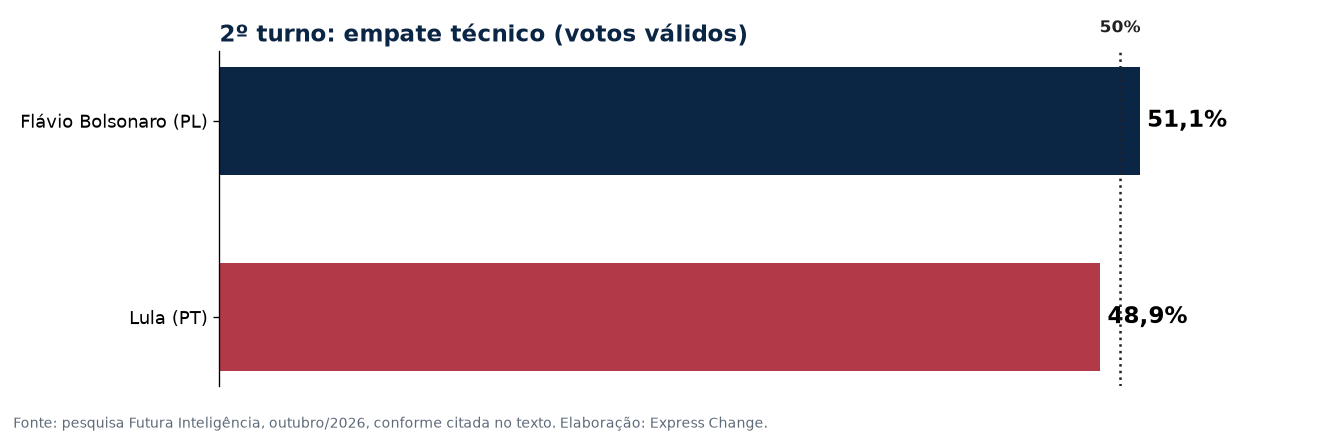
As pesquisas mais recentes para o segundo turno mostram um eleitorado profundamente dividido. Levantamento da Futura Inteligência aponta empate técnico: Flávio Bolsonaro com 51,1% dos votos válidos e Lula com 48,9%. Uma vitória por margem tão estreita sinaliza alta polarização e possível tensão institucional a partir de janeiro. Investidores estrangeiros costumam ler esse cenário como motivo para manter capital protegido em moeda forte.
4. O cenário de juros globais
O fluxo cambial do Brasil não opera numa bolha. O Boletim Focus mais recente mantém a projeção da Selic em patamar elevado (13,25% ao ano) e a da inflação em 5,22%. Mas se o Federal Reserve mantiver uma postura dura com os juros americanos, ou se o cenário geopolítico piorar, o capital internacional tende a voltar para os títulos do Tesouro dos EUA. Essa aversão global ao risco anularia o fluxo positivo trazido pela agenda local.
O que a história recente ensina
Quem defende a tese de que o dólar voltará a subir encontra bastante material nas duas últimas eleições presidenciais:
- O rali de 2018: a consolidação da candidatura de Jair Bolsonaro e as promessas de privatização em massa provocaram um rali do real muito parecido com o de agora. Semanas depois da posse, porém, com os primeiros entraves na articulação política e as dificuldades fiscais à vista, o mercado "realizou o fato". O dólar achou seu piso e voltou a subir ao longo do ano seguinte.
- A volatilidade de 2022: nas semanas antes do segundo turno, o dólar oscilou perto de 5,30 reais, com o temor de descontrole das contas públicas. No primeiro dia útil depois da eleição, o reconhecimento rápido do resultado pelas instituições e pelo exterior trouxe um alívio pontual: o dólar caiu 2,55% e fechou a 5,16 reais. Nas semanas seguintes, o debate sobre a PEC da Transição recolocou a moeda em alta.
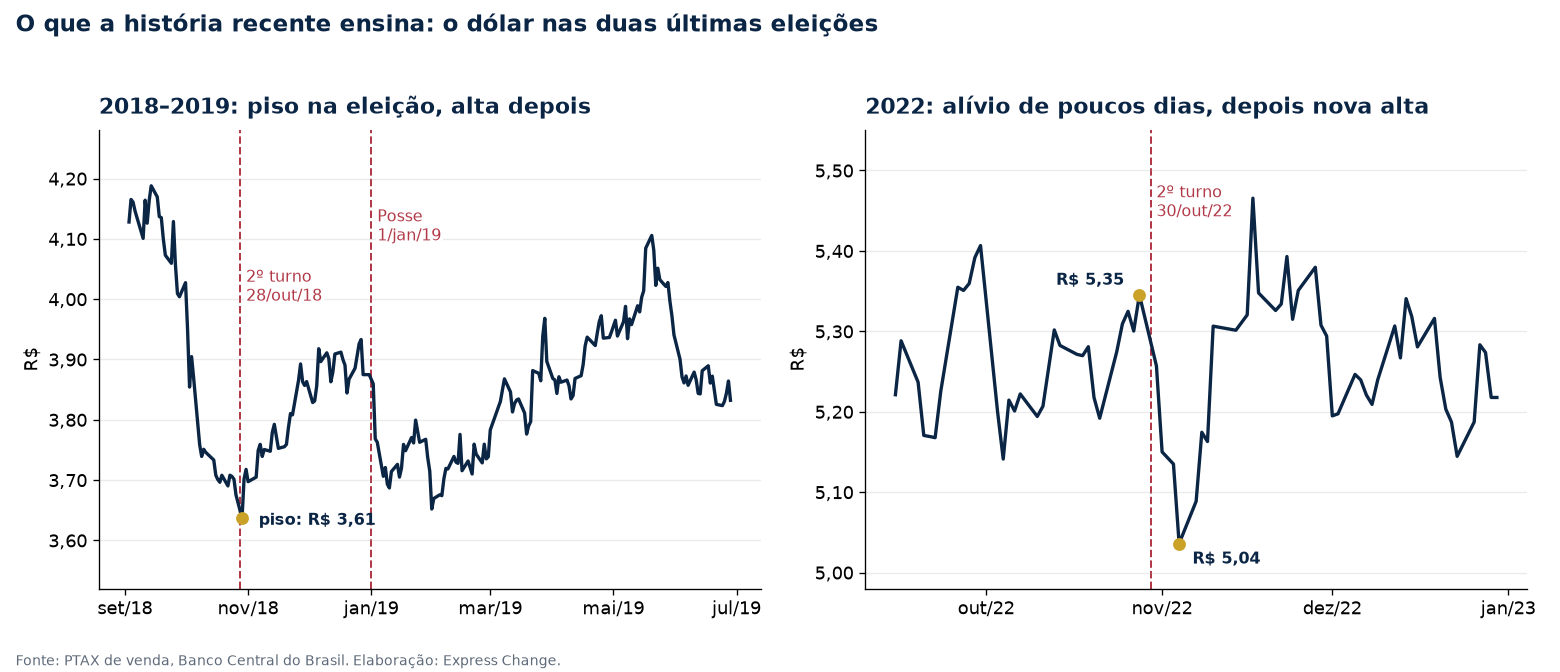
_Em 2018, a PTAX tocou o piso de 3,61 reais no dia seguinte ao segundo turno e chegou a 4,10 reais em maio de 2019. Em 2022, caiu de 5,35 reais antes da votação para 5,04 reais em 4 de novembro, e voltou a subir em seguida._
Perspectivas para as próximas semanas
Instituições globais como o Commerzbank ponderam que uma nova onda de valorização do real vai depender da capacidade do vencedor de aprovar medidas fiscais rapidamente. Enquanto isso, os dias que antecedem a votação de 25 de outubro já mostram sinais de acomodação: desde a mínima de 6 de outubro, a PTAX do dólar subiu cerca de 1%, mas continua quase 4% abaixo do nível de antes do primeiro turno.
O investidor que calibra sua estratégia pelo histórico do país sabe que os repiques de otimismo político costumam durar pouco. Encerrada a eleição, o mercado tende a desinflar os componentes emocionais e especulativos dos preços e a devolver o dólar aos patamares de equilíbrio ditados pela dura realidade das contas públicas brasileiras.
Vai viajar ou precisa de moeda estrangeira? Fale com a Express Change. Estamos na Barra, no Centro, na Rodoviária e no Aeroporto Santos Dumont, com cotação atualizada em expresschangetur.com.
Este texto reflete a opinião do autor e não é recomendação de investimento. Cotações citadas: PTAX de venda do Banco Central do Brasil e fechamentos de mercado divulgados na imprensa.
A cotação de hoje
O número muda ao longo do dia, então ele não é escrito aqui: a página de cotações mostra o valor do momento, moeda por moeda.